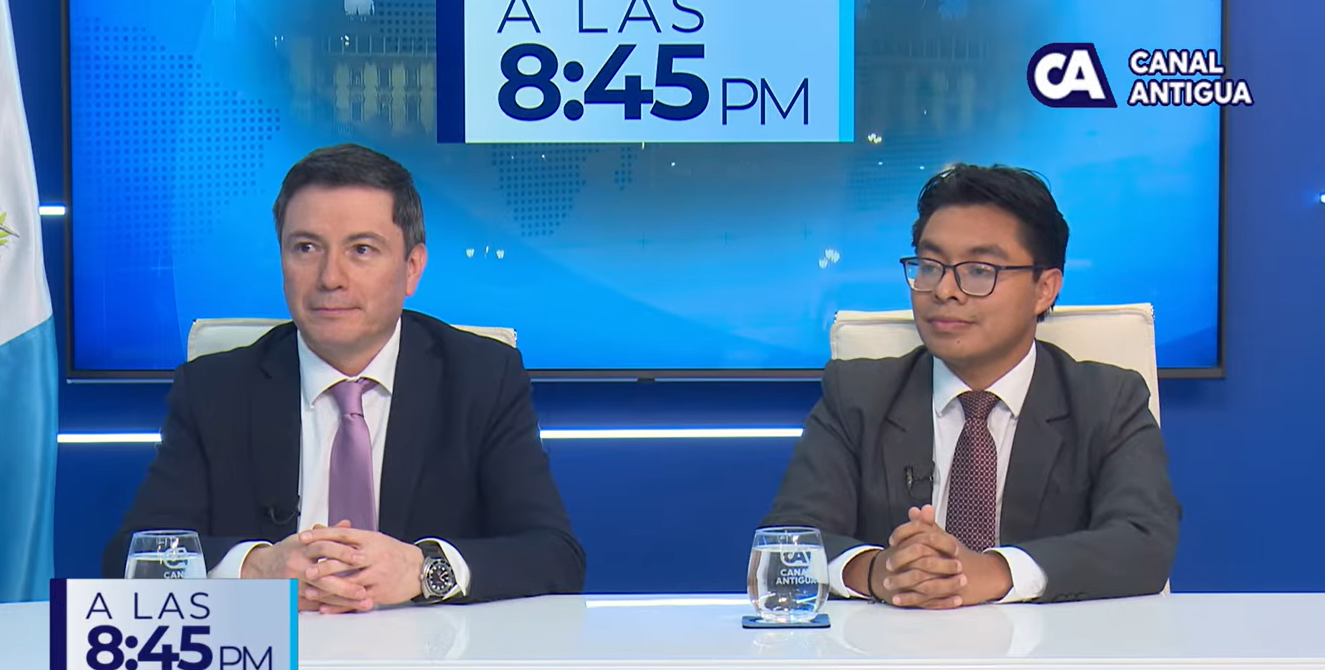
En ALas845 conversamos sobre el tema, “Nueva Ley Antilavado: ¿Qué cambia para las empresas en Guatemala?”.
Los invitados en el espacio fueron Alfonso Crespo y Mynor Ávila, socios de la Práctica de Integridad y Cumplimiento de EY para Centroamérica, Panamá y República Dominicana; y especialistas en prevención de lavado de dinero, cumplimiento y gestión de riesgos.
Crespo dijo que el cambio actual se trató de unir dos leyes del pasado, una para prevenir el lavado y otra para evitar el financiamiento del terrorismo.
“Además está la disminución para las armas de destrucción masiva; así es que se labora actualmente, no con leyes separadas”, dijo.
Ávila por su lado explicó que las leyes anteriores tenían 20 años de estar vigentes; y resaltó que las actualizaciones se pensaron en las solicitudes de GAFI.
“Ahora se analiza la debida diligencia y un monitoreo de transacciones; antes se podían seguir los cheques y ahora son otros mecanismos”, indicó.
Crespo aseguró que la nueva ley no busca “satanizar tener dinero” sino auxiliar a empresas y organizaciones que están en actividades “vulnerables”. “Viendo como han sido usadas para mover fondos y financiar organizaciones criminales, ahora Guatemala los baja a una regulación global. No quiere decir que no podemos usar el dinero, sino que se trate de una gestión con mayor control. Las actividades vulnerables que identifica la ley, por ejemplo, son las inmobiliarias, pues se ha identificado que con la compra de inmuebles se justifica el lavado. Aquellos que somos inmobiliarios, nos pide la ley, realizar esfuerzos para conocer quienes son aquellos que están detrás de esta operación”, explicó.
Ávila por la posibilidad de seguir la ruta del dinero, enfatizó que la ley pone los controles para que los oficiales de cumplimiento detecten las señales de alerta. “Antes se pensaba que solo se enfocaba en el sector bancario, pero ahora ya entran los abogados, auditores, oenegés, y cooperativas. La ley separa un proceso de debida diligencia. Hoy en día existe la reportería, y por medio de este análisis se determina si la transacción es sospechosa”, dijo.
El experto mencionó el análisis de riesgos, que se enfoca a la “intencionalidad de la transacción”. “Si se hace por 50 mil dólares, pero si la separamos por 50 transacciones por un monto menor, allí es que llama la atención”, resaltó.
Crespo añadió que la clave es la actividad del negocio con acciones vulnerables.
Consultado por la condena a una guatemalteca en Estados Unidos por lavar 18 millones por medio de remesas, Ávila replicó que el tema es específico por la cantidad de transacciones de este tipo que el país recibe. “La ley no dicta puntualmente para cada sector, como en el caso de República Dominicana. La ley menciona a todos los sujetos obligados y especifica que deben de tener sus controles determinados. Lo complicado es que la ley busca categorizar a los clientes”, resaltó.
Crespo aseguró que en otros países ya se regulan actividades vulnerables como el blindaje de autos y las obras de arte. “Las apuestas también, pero no como casinos; esas actividades no están cubiertas, pero ojalá venga la maduración de la ley”, explicó.
En el caso de las oenegés, Crespo dijo que están incorporadas porque si reciben fondos públicos y donativos del extranjero, puede ser para financiar un fin que no es lícito. “Van para campañas políticas, para fortalecer grupos armados y otros. No es que las oenegés en su totalidad están sancionadas, sino que cada una de éstas debe hacer el ejercicio de analizar sus casos, y determinar si se requieren esfuerzos para prevenir el lavado de dinero”, explicó.
Ávila dijo que en el caso de activos digitales, como el monedero digital, se exige que las empresas de este tipo tengan los controles específicos. “Paypal es una herramienta de transacciones financieras, pero la ley determina el beneficiario final, identificarlo, que no exista una cuenta bancaria que sea anónima, con sobrenombres”, expresó.
Crespo dijo que las empresas deben primero identificar si les aplica la ley, y luego realizar una evaluación de riesgos. “Luego de esto, se podrá identificar las frecuencias y el volumen de las actividades, y la categorización de clientes, y se procederá a identificar las transacciones, para luego reportarlas. También en las políticas se deben establecer estas condiciones”, narró.